Domain zwangsprostituierte.de kaufen?
Wir ziehen mit dem Projekt
zwangsprostituierte.de um.
Sind Sie am Kauf der Domain
zwangsprostituierte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zwangsprostituierte.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **

Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Kriminalität, Fachbücher von Michael LindenbergWarum werden Menschen kriminell? Wie wird Kriminalität definiert und wie verändert sie sich? Welche Rolle spielen Politik, Gesetzgebung und Gesellschaft dabei? Diesen Fragen widmet sich dieses Buch. Ziel ist es vor allem, das Phänomen Kriminalität soziologisch und empirisch einzuordnen und dabei einen Gegenpol zu oft reisserischen medialen und gesellschaftlichen Debatten zu schaffen. Sozialarbeitende finden in diesem Buch Grundlagen für das Verständnis von Kriminalität, sie erfahren, wie Menschen kriminell werden, und auch, wie Menschen aufhören, kriminell zu sein. Zudem beleuchtet das Buch das grundlegende Spannungsverhältnis von Hilfe und Kontrolle, besonders in der Straffälligenhilfe, der Bewährungshilfe und der Gerichtshilfe.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufrüstung – Ausbeutung – Auschwitz, Fachbücher von Stephan H. LindnerDer amerikanische Militärprozess in Nürnberg 1947/48 gegen führende Manager der I. G. Farben - Profiteur und Beteiligter an NS-Verbrechen. Die I. G. Farben galt und gilt als Paradebeispiel für die Bereitschaft der deutschen Grossindustrie, mit dem NS-Regime zu kooperieren und davon zu profitieren. Die Alliierten lösten den Chemiegiganten 1945 zwangsweise auf. 1947 wurden Manager des Konzerns in Nürnberg vor ein amerikanisches Militärgericht gestellt und wegen der Planung von Angriffskriegen, Raub und Plünderung sowie Kriegsverbrechen und Verbrechen gegen die Menschlichkeit angeklagt. Im Urteil 1948 wurden dreizehn Manager zu Haftstrafen verurteilt und zehn mangels Beweisen freigesprochen. Keine Seite war mit dem Urteil zufrieden: Die Angeklagten und ihre Verteidiger beklagten eine „Siegerjustiz“, während die Anklagebehörde sich frustriert über die aus ihrer Sicht zu geringen Strafen zeigte. In der Literatur spiegelt sich diese Unzufriedenheit bis heute. Unter Auswertung der Prozessunterlagen sowie zahlreicher Nachlässe von Verteidigern, Angeklagten, Anklägern und Richtern untersucht Stephan H. Lindner den Prozess völlig neu. Dabei bezieht er alle Akteure gleichberechtigt mit ein und berücksichtigt die damaligen Umstände deutlicher als bislang. So wirft der Autor ein neues Licht auf den Prozess, seine Vor- und Nachgeschichte.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grote:Wasser. Rüstung. Zwangsarbeit, Fachbücher von Moritz GroteDie Geschichte der Mauthausener Aussenlager Passau I und II sowie des Subkommandos Passau III war bis dato nur unzureichend aufgearbeitet und weitestgehend unbekannt. Die vorliegende Studie soll diese Leerstellen nun füllen: Sie erörtert die lokalen NS-Strukturen und zeichnet die Ausbeutungen im Wasserkraftwerkbau für NS-Funktionär Arno Fischer und dessen Forschungsstätte (Passau I), in der Panzergetriebefertigung für die Waldwerke GmbH (Passau II) und bei Schiffsentladungen (Passau III) nach. Dabei werden Zustände und personelle Zusammensetzungen der Lager in Passau und Umgebung rekonstruiert und Akteure auf SS-, Unternehmens- und Behördenseite beleuchtet. Durch bisher unbekanntes Archiv- und Fotomaterial werden Biografien und Verfolgungswege von KZ-Gefangenen dargestellt, Orte des Terrors lokalisiert und Verantwortliche aufgezeigt, die die KZ-Zwangsarbeit ermöglichten und Misshandlungen und Tötungen ausführten. Moritz Grote ist freier Publizist und Sozialpädagoge und forscht zu innerfamiliären Shoah-Biografien und zum NS-Gewaltsystem.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Sexueller Missbrauch und Gewalt, Fachbücher von Lothar Jäger, Lothar JaegerSexueller Missbrauch an Messdienern und Vergewaltigungen von jungen Mädchen und Frauen wurden in beiden Kirchen begangen. Nicht nur körperlich, sondern auch psychisch haben die Betroffenen besonders gelitten. Ihnen steht ein besonders hohes Schmerzensgeld zu, zu dessen Bemessung das Buch Anleitungen gibt. Betroffene und deren Anwälte erfahren, gegen wen Ansprüche zu richten sind und welcher substantiierte Sachvortrag zum Missbrauch und zum psychischen Schaden zwingend erforderlich ist. Auch materieller Schaden ist zu ersetzen. Verdienstausfall kann nach Einbruch schulischer Leistungen geltend gemacht werden. Psychischer Schaden kann zur frühen Erwerbsunfähigkeit führen und zusätzlich einen Haushaltsführungsschaden und einen Rentenschaden auslösen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewalt und Kriminalität in der Spätantike, Sachbücher von Jens-Uwe KrauseDie Monographienreihe "Münchner Beiträge zur Vor- und Frühgeschichte" wurde 1950 von Joachim Werner an der Universität München gegründet und wird seit 1964 von der Bayerischen Akademie der Wissenschaften herausgegeben. Bisher sind 63 Bände erschienen. In ihnen werden bedeutende archäologische Funde, kunsthistorische Objekte und umfangreich ausgegrabene Fundplätze in Mittel- und Osteuropa von der Bronzezeit bis ins Mittelalter publiziert und ausgewertet. Heute konzentrieren sich die Themen auf den Alpenraum und die angrenzenden Gebiete von der Eisenzeit bis ins frühe Mittelalter.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kriminalität, Fachbücher von Michael LindenbergWarum werden Menschen kriminell? Wie wird Kriminalität definiert und wie verändert sie sich? Welche Rolle spielen Politik, Gesetzgebung und Gesellschaft dabei? Diesen Fragen widmet sich dieses Buch. Ziel ist es vor allem, das Phänomen Kriminalität soziologisch und empirisch einzuordnen und dabei einen Gegenpol zu oft reisserischen medialen und gesellschaftlichen Debatten zu schaffen. Sozialarbeitende finden in diesem Buch Grundlagen für das Verständnis von Kriminalität, sie erfahren, wie Menschen kriminell werden, und auch, wie Menschen aufhören, kriminell zu sein. Zudem beleuchtet das Buch das grundlegende Spannungsverhältnis von Hilfe und Kontrolle, besonders in der Straffälligenhilfe, der Bewährungshilfe und der Gerichtshilfe.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Aufrüstung – Ausbeutung – Auschwitz, Fachbücher von Stephan H. LindnerDer amerikanische Militärprozess in Nürnberg 1947/48 gegen führende Manager der I. G. Farben - Profiteur und Beteiligter an NS-Verbrechen. Die I. G. Farben galt und gilt als Paradebeispiel für die Bereitschaft der deutschen Grossindustrie, mit dem NS-Regime zu kooperieren und davon zu profitieren. Die Alliierten lösten den Chemiegiganten 1945 zwangsweise auf. 1947 wurden Manager des Konzerns in Nürnberg vor ein amerikanisches Militärgericht gestellt und wegen der Planung von Angriffskriegen, Raub und Plünderung sowie Kriegsverbrechen und Verbrechen gegen die Menschlichkeit angeklagt. Im Urteil 1948 wurden dreizehn Manager zu Haftstrafen verurteilt und zehn mangels Beweisen freigesprochen. Keine Seite war mit dem Urteil zufrieden: Die Angeklagten und ihre Verteidiger beklagten eine „Siegerjustiz“, während die Anklagebehörde sich frustriert über die aus ihrer Sicht zu geringen Strafen zeigte. In der Literatur spiegelt sich diese Unzufriedenheit bis heute. Unter Auswertung der Prozessunterlagen sowie zahlreicher Nachlässe von Verteidigern, Angeklagten, Anklägern und Richtern untersucht Stephan H. Lindner den Prozess völlig neu. Dabei bezieht er alle Akteure gleichberechtigt mit ein und berücksichtigt die damaligen Umstände deutlicher als bislang. So wirft der Autor ein neues Licht auf den Prozess, seine Vor- und Nachgeschichte.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grote:Wasser. Rüstung. Zwangsarbeit, Fachbücher von Moritz GroteDie Geschichte der Mauthausener Aussenlager Passau I und II sowie des Subkommandos Passau III war bis dato nur unzureichend aufgearbeitet und weitestgehend unbekannt. Die vorliegende Studie soll diese Leerstellen nun füllen: Sie erörtert die lokalen NS-Strukturen und zeichnet die Ausbeutungen im Wasserkraftwerkbau für NS-Funktionär Arno Fischer und dessen Forschungsstätte (Passau I), in der Panzergetriebefertigung für die Waldwerke GmbH (Passau II) und bei Schiffsentladungen (Passau III) nach. Dabei werden Zustände und personelle Zusammensetzungen der Lager in Passau und Umgebung rekonstruiert und Akteure auf SS-, Unternehmens- und Behördenseite beleuchtet. Durch bisher unbekanntes Archiv- und Fotomaterial werden Biografien und Verfolgungswege von KZ-Gefangenen dargestellt, Orte des Terrors lokalisiert und Verantwortliche aufgezeigt, die die KZ-Zwangsarbeit ermöglichten und Misshandlungen und Tötungen ausführten. Moritz Grote ist freier Publizist und Sozialpädagoge und forscht zu innerfamiliären Shoah-Biografien und zum NS-Gewaltsystem.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
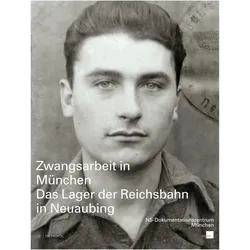
Zwangsarbeit in München, Fachbücher von Winfried NerdingerDie Verschleppung von Millionen Menschen aus ganz Europa und deren rücksichtslose Ausbeutung waren eines der grossen Verbrechen des NS-Staats. Davon profitierten nicht nur die deutsche Kriegswirtschaft, sondern auch die öffentliche Verwaltung und nahezu alle Teile der deutschen Bevölkerung. Allein in München waren während des Zweiten Weltkriegs zwischen 150.000 und 200.000 zivile Zwangsarbeiter und Kriegsgefangene beschäftigt, darunter auch viele Kinder und Jugendliche. Im Münchner Stadtteil Neuaubing existieren noch acht Baracken eines ehemaligen Zwangsarbeiterlagers, das in der NS-Zeit vom nahegelegenen Reichsbahn-Ausbesserungswerk betrieben wurde. Als einziges erhaltenes Lagerensemble dieser Art in Süddeutschland ist es ein Dokument von grösster historischer Bedeutung. In den nächsten Jahren wird dort eine Dependance des NS-Dokumentationszentrums München zur Aufklärung über die Zwangsarbeit an diesem Ort sowie im gesamten Stadtgebiet entstehen. Die Publikation dokumentiert den aktuellen Forschungsstand zur Zwangsarbeit und zum Lager in Neuaubing. Zahlreiche Lebensgeschichten, die in den letzten Jahren recherchiert werden konnten, vermitteln ein eindringliches Bild vom Arbeiten, Leben und Leiden der Zwangsarbeiterinnen und Zwangsarbeiter.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.